
700 tys. robotów w Europie - Raport IFR
 Źródło: FREEPIK / MAGNIFIC
Europa ma już ponad 700 tysięcy zaintalowanych robotów przemysłowych
Europejski przemysł ma za sobą dekadę intensywnej automatyzacji. Według najnowszego raportu World Robotics 2026 przygotowanego przez International Federation of Robotics (IFR), w państwach Unii Europejskiej działało w 2025 r. 712 tys. robotów przemysłowych. To ponad 80 proc. więcej niż dekadę wcześniej.
Jednocześnie najnowsze dane pokazują, że europejski rynek robotyzacji wszedł w okres wyhamowania. W 2025 r. firmy w UE zainstalowały 60,5 tys. nowych robotów, czyli o 11 proc. mniej niż rok wcześniej. Europa nadal inwestuje w automatyzację, ale tempo wzrostu jest wyraźnie niższe niż w Azji i Ameryce Północnej.
712 tys. robotów pracuje w europejskich fabrykach
Liczba robotów przemysłowych pracujących w państwach UE wzrosła z około 390 tys. w 2015 r. do 712 tys. w 2025 r. Oznacza to wzrost o ponad 80 proc. w ciągu dziesięciu lat. Roboty działające w krajach UE stanowią około 84 proc. całego zainstalowanego parku robotów przemysłowych w Europie.
To pokazuje skalę zmian, jakie zaszły w europejskiej produkcji. Robotyzacja przestała być rozwiązaniem wykorzystywanym wyłącznie przez największe zakłady motoryzacyjne. Roboty coraz częściej trafiają również do przemysłu metalowego, tworzyw sztucznych, chemii, produkcji żywności czy innych obszarów przemysłu przetwórczego.
Jednocześnie Europa pozostaje pod presją rosnących kosztów produkcji oraz niedoboru pracowników. IFR wskazuje, że dalsza automatyzacja będzie jednym z warunków utrzymania konkurencyjności europejskiego przemysłu.
Europa zwalnia, podczas gdy Azja przyspiesza
Choć długoterminowy trend pozostaje pozytywny, 2025 r. przyniósł wyraźne osłabienie inwestycji.
W Unii Europejskiej liczba nowych instalacji spadła o 11 proc., do 60,5 tys. robotów. Tymczasem w Azji zainstalowano aż 457 315 robotów, o 14 proc. więcej niż rok wcześniej. W obu Amerykach liczba instalacji wzrosła również o 14 proc., do 57 044 sztuk.
W latach 2020–2025 europejski rynek rósł średnio o około 3 proc. rocznie, ale obecnie wyraźnie widać różnicę pomiędzy tempem automatyzacji w Europie a inwestycjami podejmowanymi w Azji.
To istotny sygnał dla europejskiego przemysłu. Automatyzacja nie jest już wyłącznie sposobem na zwiększenie wydajności. Coraz częściej staje się elementem walki o konkurencyjność kosztową i utrzymanie produkcji w Europie.
Motoryzacja nadal największym odbiorcą robotów
Największym odbiorcą robotów przemysłowych w UE pozostaje motoryzacja. W 2025 r. sektor ten zainstalował około 14,9 tys. robotów, czyli około jednej czwartej wszystkich nowych instalacji w UE. Jednocześnie był to spadek aż o 25 proc. względem poprzedniego roku.
Drugie miejsce zajmuje przemysł metalowy, który zainstalował około 13 tys. robotów, o 13 proc. mniej niż rok wcześniej.
Na kolejnych miejscach znalazły się:
- przemysł tworzyw sztucznych i chemiczny – 7,4 tys. robotów,
- przemysł spożywczy i napojów – 5,3 tys. robotów.
Co istotne, nie wszystkie sektory ograniczały inwestycje. Przemysł spożywczy zwiększył liczbę instalacji o 4 proc.
Dla firm produkcyjnych oznacza to, że robotyzacja coraz mocniej wychodzi poza tradycyjne zastosowania, takie jak spawanie, paletyzacja czy obsługa maszyn. Automatyzowane są kolejne procesy, w których wcześniej udział pracy ręcznej był wysoki.
Niemcy zdecydowanym liderem Europy
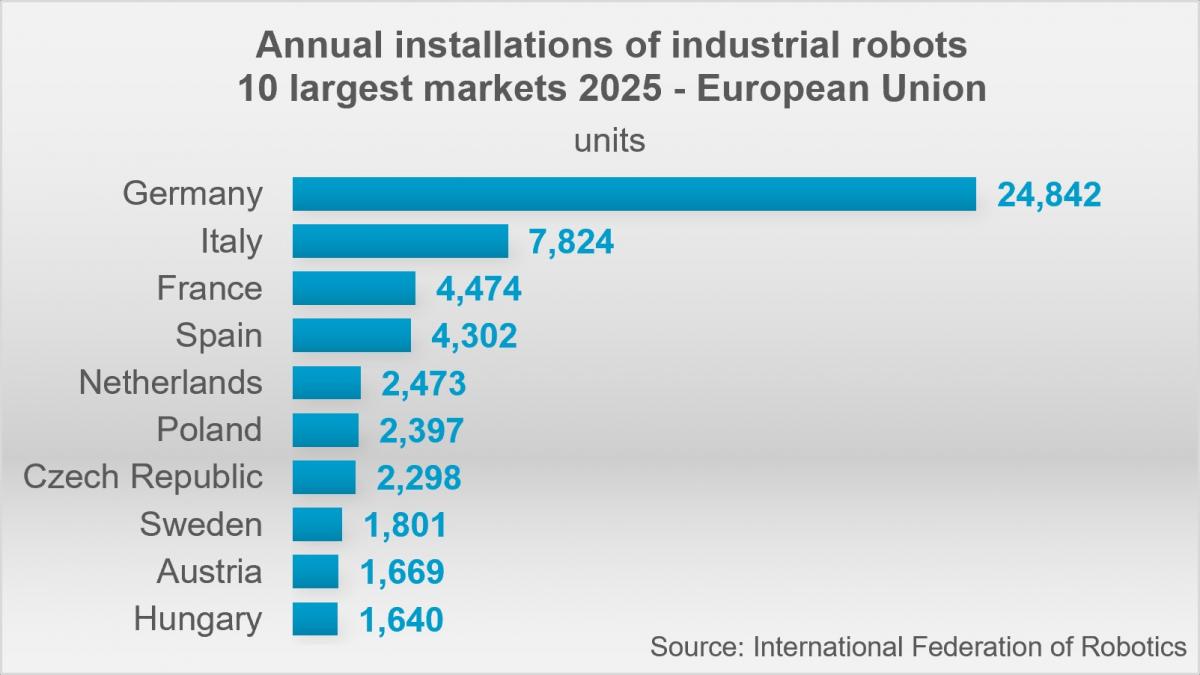
Największym rynkiem robotów przemysłowych w Unii Europejskiej pozostają Niemcy. W 2025 r. zainstalowano tam 24,8 tys. robotów, co odpowiadało 41 proc. wszystkich nowych instalacji w UE. Niemcy są jednocześnie piątym największym rynkiem robotów przemysłowych na świecie.
Drugie miejsce zajmują Włochy, gdzie zainstalowano 7,8 tys. robotów, co odpowiada 13 proc. rynku UE.
Francja i Hiszpania odpowiadały po około 7 proc. unijnego rynku. Francja zainstalowała 4,5 tys. robotów, a Hiszpania 4,3 tys.
Struktura europejskiego rynku pokazuje więc silną koncentrację inwestycji. Niemcy pozostają zdecydowanym liderem, podczas gdy pozostałe duże gospodarki europejskie tworzą drugi poziom rynku.
A co z Polską?
W najnowszym komunikacie IFR dotyczącym rynku UE za 2025 r. Polska nie została wymieniona wśród najważniejszych rynków europejskich. Raport przedstawia szczegółowo dane dla Niemiec, Włoch, Francji i Hiszpanii, ale nie podaje w tym materiale liczby instalacji dla Polski.
Można natomiast znaleźć dane dotyczące Polski w poprzedniej edycji statystyk IFR. Według opublikowanego w 2025 r. zestawienia dotyczącego europejskiej motoryzacji, polski sektor automotive zainstalował w 2024 r. 742 roboty przemysłowe, co oznaczało wynik praktycznie identyczny jak rok wcześniej. Była to liczba dotycząca samego sektora motoryzacyjnego, a nie całego polskiego rynku robotów przemysłowych.
Dlatego na podstawie najnowszego komunikatu IFR nie należy podawać konkretnej liczby robotów zainstalowanych w całej Polsce w 2025 r. Bezpośrednio dostępny materiał tego nie potwierdza.
Europa musi przyspieszyć robotyzację
IFR zwraca uwagę, że europejska gospodarka może pozostawać w słabszej kondycji do 2027 r. Jednocześnie rosnące koszty produkcji oraz niedobór pracowników będą zwiększać presję na automatyzację.
To właśnie może stać się jednym z najważniejszych argumentów za dalszym rozwojem robotyzacji w Europie.
Problemem jest jednak nie tylko tempo inwestycji, lecz także konkurencja technologiczna. Europejski rynek pozostaje atrakcyjny dla producentów robotów z Japonii, Korei i Chin. IFR wskazuje, że chińscy producenci zaczynają rozwijać strategie wejścia na europejski rynek, a pierwsi z nich utworzyli już w Europie centra dystrybucyjne.
Dla europejskich producentów oznacza to konieczność inwestowania nie tylko w same roboty, ale również w automatyzację całych procesów, sztuczną inteligencję, systemy wizyjne, integrację robotów z maszynami oraz cyfrowe zarządzanie produkcją.
Europejska robotyzacja ma mocne fundamenty, ale potrzebuje kolejnego impulsu
712 tys. robotów pracujących w unijnych fabrykach to wynik, który jeszcze dekadę temu wydawał się odległy. Jednak dane za 2025 r. pokazują, że Europa nie może opierać swojej przewagi wyłącznie na dotychczasowym poziomie automatyzacji.
Azja inwestuje szybciej, a europejski przemysł musi jednocześnie mierzyć się z wysokimi kosztami produkcji, niedoborem pracowników i rosnącą konkurencją globalną. W tej sytuacji robotyzacja staje się nie tyle opcją rozwoju, ile jednym z podstawowych narzędzi utrzymania produkcji i konkurencyjności w Europie.
Według IFR kierunek pozostaje więc jasny: europejskie fabryki będą musiały automatyzować się szybciej, jeśli chcą utrzymać konkurencyjność w kolejnych latach.
- Praktyczna wiedza od ekspertów Beckhoff
- Robotyzacja zakładów mięsnych: Moda czy innowacja?
- Ulga na robotyzację - do kiedy można skorzystać?
- Raport: Przegląd Rynku Robotów Współpracujących (Cobotów)
- Raport: Rynek robotów mobilnych AGV i AMR w 2025
- Rynek robotów współpracujących — perspektywy na rok 2025
- Dyrektywa maszynowa: Co zmienia się od 2027 w robotyzacji?
- Rynek robotów przemysłowych: silne odbicie w 2025?
- Przegląd liderów rynku robotów przemysłowych
- ABB sprzedaje swój biznes Robotyki
- Cobot czy robot przemysłowy?
- Czy Coboty Są Bezpieczne? Fakty i mity
- Co to są roboty mobilne AMR i AGV i jak działają?
- Zastosowanie robotów mobilnych AMR i AGV w przemyśle
- Coboty vs. Roboty Przemysłowe – Różnice, Zalety i Przyszłość
- 7 wskazówek jak dobrać robota do linii produkcyjnej
- FANUC otworzył nową siedzibę we Wrocławiu
- Jak dobrać panel HMI do aplikacji przemysłowej?
- Jaki sterownik PLC wybrać?
- Raport World Robotics 2025 IFR
- 5 globalnych trendów robotyki na 2026 rok od IFR
- AI zmienia roboty przemysłowe - Raport IFR
- Coboty a nowa dyrektywa maszynowa, co się zmienia?
- Dokładność vs powtarzalność robota przemysłowego
- AI w polskich firmach - analiza PIE
- Robotyzacja napędza inwestycje zagraniczne
- Rosnąca konkurencja na rynku cyfryzacji i automatyzacji
- Kto liderem rynku mobilnych robotów magazynowych? - Raport
- Robot + CNC = jedno gniazdo produkcyjne
- Jak dobrać robota do branży FMCG i e-commerce?
- Polska gospodarka utrzymuje tempo wzrostu
- Polski przemysł inwestuje w wydajność
- MX-System Roadshow rusza w Polskę
- Automatyzacja i AI coraz ważniejsze - Raport EY
- Sobota z robotami. Dni Otwarte ASTOR & VELOWELD
- Czy roboty zabiorą ludziom pracę?
- Robot to nie wszystko. Co decyduje o udanej automatyzacji?
- 5 mln robotów pracuje już w fabrykach - Raport IFR
- World Robotics 2026. Raport pokazuje kierunek robotyki
- Ukryta Fabryka: uśpione moce, realne ryzyka
 Smart Factory na ITM Polska 2019
Jesteśmy świadkami czwartej rewolucji przemysłowej, która ma szansę wprowadzić do ...
 HMI – jak zaprojektować panel operatorski?
Panel HMI jest punktem kontaktu operatora z maszyną. Pozwala uruchamiać proces, zmieniać ...
 Zdobądź nowe zlecenia podczas Subcontracting 2023!
Potrzebujesz nowych zleceń z branży przemysłowej? Zdobądź je podczas targów i spot...
 Produkcja adaptacyjna na celowniku
Ostatnie lata pokazały, że przyszłość może zaskakiwać i wpływać na wiele sektorów ...
 Problemy po uruchomieniu stanowiska zrobotyzowanego?
Najczęstsze problemy po uruchomieniu stanowiska zrobotyzowanego Wdrożenie robota przemysł...
 Automatyzacja montażu THT z 99,4% skutecznością
System stereowizji opracowany przez inżynierów VissaviTech pozwala na skróc...


